Себестоимость товара и метод FIFO для селлера
Что входит в себестоимость, как считать партии из Китая и при чём тут FIFO
Обновлено: 2026-10-10
Себестоимость товара для селлера — это все затраты на то, чтобы единица товара оказалась на вашем складе готовой к отгрузке на маркетплейс: закупка, доставка, пошлины, маркировка, упаковка. Комиссии и логистика Wildberries и Ozon сюда не входят. Ниже — формула, пример с двумя партиями из Китая по разному курсу юаня и простое объяснение метода ФИФО.
Что такое себестоимость товара для селлера
В учебниках себестоимость объясняют на производстве: сырьё, зарплата цеха, амортизация станков. У селлера, который перепродаёт товар, всё проще и одновременно хитрее. Проще — потому что нет цеха. Хитрее — потому что товар приходит партиями по разной цене: меняется курс юаня, тариф карго, вес коробки, процент брака.
Поэтому у одного артикула почти никогда нет «одной себестоимости навсегда». Есть себестоимость каждой партии и правило, по которому продажи списываются с этих партий, — метод оценки. Самый распространённый метод — ФИФО.
Что входит в себестоимость товара, а что нет
Граница простая: до момента, когда товар готов к продаже, — это себестоимость. После — расходы на продажу. Так это сформулировано и в ФСБУ 5/2019 «Запасы»: в стоимость запасов включают цену поставщика, доставку и доведение до пригодного к продаже состояния.
| Статья затрат | Входит? | Комментарий |
|---|---|---|
| Цена у поставщика | Да | В рублях по курсу на дату оплаты |
| Комиссия байера, банка, платёжного агента | Да | Всё, без чего товар нельзя было купить |
| Карго или белая доставка до вашего склада | Да | Включая доставку по России до склада |
| Таможенные пошлины и сборы | Да | При белом импорте |
| Ввозной НДС | Иногда | Да, если не принимаете его к вычету — например, на УСН |
| Коды маркировки и этикетки | Да | КИЗ стоит 61 копейку с НДС, плюс этикетка и печать |
| Упаковка, стикеровка, подготовка | Да | Пакет, коробка, вкладыш, работа упаковщика или фулфилмента |
| Брак при приёмке | Да | Если поставщик не компенсирует — ложится на годные единицы |
| Комиссия маркетплейса | Нет | Расход на продажу, считается в юнит-экономике |
| Логистика маркетплейса до покупателя | Нет | Расход на продажу |
| Хранение на складе маркетплейса | Нет | Расход на продажу |
| Реклама и эквайринг | Нет | Расход на продажу |
Частая ошибка — включать комиссию WB или Ozon в себестоимость. Тогда у одного и того же товара две разные себестоимости, и сравнить площадки уже нельзя. Комиссии, логистика и реклама живут в юнит-экономике отдельными строками.
Формула себестоимости и распределение логистики по партии
Себестоимость единицы = (закупка партии + доставка + пошлины + подготовка) ÷ количество годных единиц.
Расходы на всю партию — доставку, пошлины, работу фулфилмента — нужно разложить на единицы товара. Если в коробке один артикул, хватит деления на количество. Если в одной поставке разные товары, выберите базу распределения:
| База | Когда подходит |
|---|---|
| По количеству штук | Товары похожи по весу и цене |
| По весу | Карго, которое берёт деньги за килограммы |
| По объёму | Крупногабаритный и лёгкий товар — подушки, пуховики |
| По стоимости закупки | Пошлины, страховка, комиссии банка |
Пример: две партии из Китая по разному курсу юаня
Селлер закупает футболки по одной и той же цене — 40 юаней за штуку, по 100 штук в партии. Маркировка и упаковка обходятся в 20 ₽ на единицу. Меняются только курс и тариф карго.
| Партия 1 (март) | Партия 2 (май) | |
|---|---|---|
| Курс юаня на дату оплаты | 11,50 ₽ | 12,60 ₽ |
| Закупка за единицу | 40 ¥ × 11,50 = 460 ₽ | 40 ¥ × 12,60 = 504 ₽ |
| Карго на партию | 18 000 ₽ → 180 ₽/шт | 25 000 ₽ → 250 ₽/шт |
| Маркировка и упаковка | 20 ₽/шт | 20 ₽/шт |
| Себестоимость единицы | 660 ₽ | 774 ₽ |
| Стоимость партии | 66 000 ₽ | 77 400 ₽ |
Цена в юанях одинаковая, а себестоимость второй партии на 17% выше. Если считать прибыль по «старой» цене 660 ₽, селлер завысит маржу и может уйти в минус на акции.
Метод ФИФО простыми словами
ФИФО (FIFO, first in — first out) — «первым пришёл — первым ушёл». Каждую продажу списывают по себестоимости самой старой партии, которая ещё есть на складе. Закончилась партия 1 — начинают списывать по партии 2. В итоге остаток на складе оценён по последним закупкам, то есть близко к текущим ценам.
ФИФО — правило учёта, а не обязательно физический порядок на полке. Для товаров со сроком годности (косметика, БАДы, еда) на складе дополнительно используют FEFO — «первым истекает — первым уходит», чтобы не списывать просрочку.
ФИФО, средняя или по каждой единице: одна продажа тремя способами
Берём партии из примера выше: на складе 200 футболок общей стоимостью 143 400 ₽. За месяц продали 150 штук. Сколько составит себестоимость продаж?
| ФИФО | По средней | По каждой единице | |
|---|---|---|---|
| Как считается | Сначала вся партия 1, потом партия 2 | Все партии смешиваются в одну цену | По фактической партии каждой проданной вещи |
| Расчёт | 100 × 660 + 50 × 774 | 143 400 ÷ 200 = 717 ₽; 150 × 717 | Например, ушли 100 из партии 2 и 50 из партии 1 |
| Себестоимость продаж | 104 700 ₽ | 107 550 ₽ | 110 400 ₽ |
| Остаток на складе | 50 × 774 = 38 700 ₽ | 50 × 717 = 35 850 ₽ | 50 × 660 = 33 000 ₽ |
| Когда удобен | Цены растут, нужен остаток по свежим ценам | Много мелких партий, цены скачут | Штучный дорогой товар |
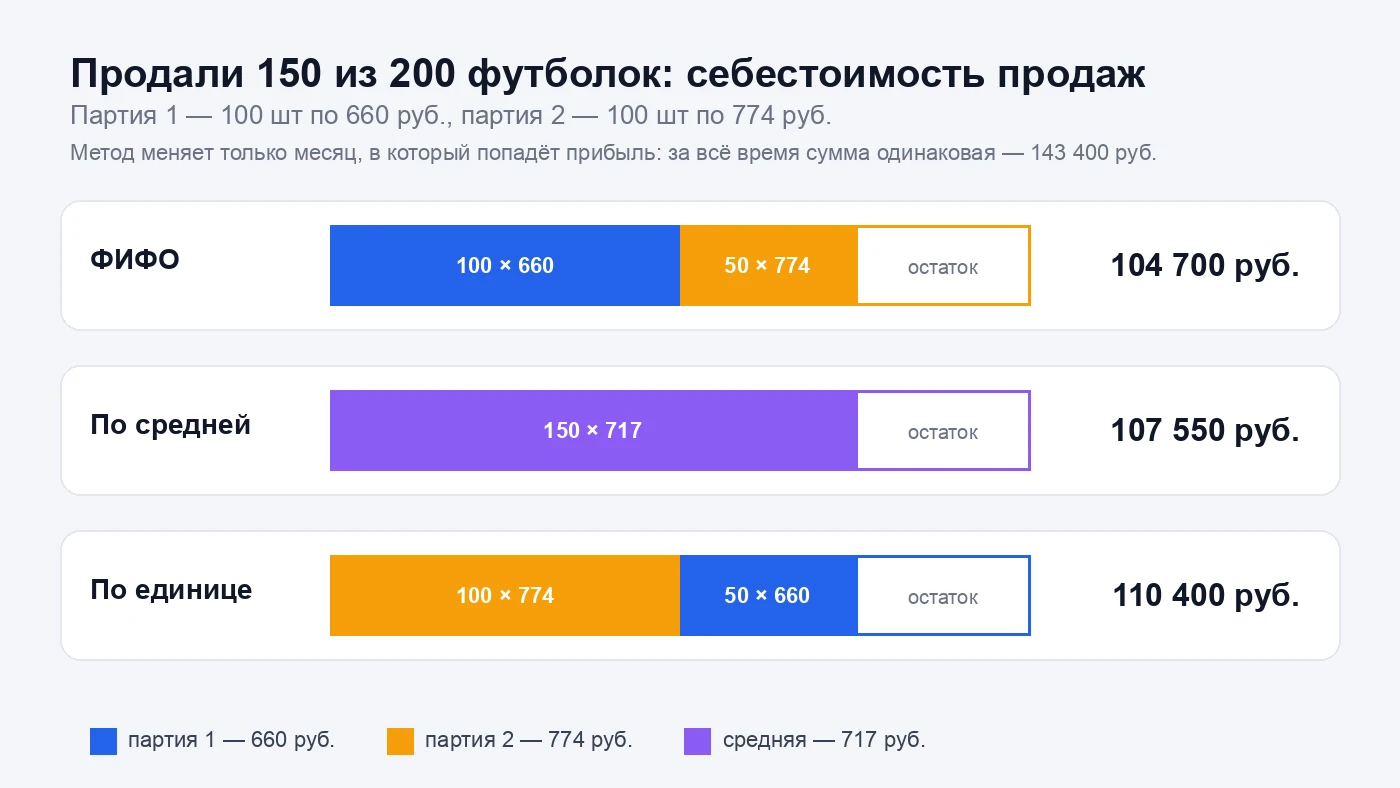
Разница между методами в этом месяце — до 5 700 ₽ прибыли. Но сумма за весь срок жизни партий одинаковая: метод меняет только то, в каком месяце прибыль попадёт в отчёт. Поэтому важнее не «самый выгодный» метод, а один и тот же метод без перескоков и честные себестоимости партий.
Что говорит закон: ФСБУ 5/2019, НК РФ и УСН
- ФСБУ 5/2019 «Запасы», пункт 36 — — при списании запасов допускаются три способа: по себестоимости каждой единицы, по средней себестоимости и ФИФО. Стандарт обязателен с отчётности за 2021 год.
- ЛИФО запрещён. — В стандарте его нет, а из налогового учёта (статья 268 НК РФ) ЛИФО исключили с 2015 года.
- УСН «доходы минус расходы». — Стоимость товара попадает в расходы, когда он оплачен поставщику и продан покупателю. Методы оценки те же три (статья 346.17 НК РФ).
- Учётная политика. — Для однородных товаров применяется один метод, закреплённый в учётной политике. Менять его каждый месяц нельзя.
Для управленческого учёта — понять, сколько вы реально зарабатываете на артикуле, — метод выбираете сами. Для налогов действует учётная политика, её обсудите с бухгалтером.
Себестоимость и юнит-экономика: не путайте
Себестоимость отвечает на вопрос «сколько стоит товар у меня на складе». Юнит-экономика — «сколько я зарабатываю с одной продажи на конкретной площадке». В юнит-экономике себестоимость — одна из строк, а рядом с ней стоят комиссия маркетплейса, логистика, хранение, возвраты, реклама и налог.
Если себестоимость посчитана неправильно, ошибка тянется во все расчёты юнит-экономики: цена, акции, решение о дозакупке. Поэтому начинать стоит именно с честной себестоимости партий.
Калькулятор в Excel или партионный учёт: частые ошибки
Для одной партии хватит калькулятора себестоимости в таблице. Проблемы начинаются, когда партий становится много и они смешиваются на складе.
1. Одна себестоимость на артикул навсегда
В карточке записали 660 ₽ в марте и забыли. Новая партия пришла по 774 ₽, а отчёты всё ещё считают маржу по старой цене.
Решение: отдельная себестоимость для каждой приёмки и списание продаж по партиям.
2. Забыли карго, маркировку и упаковку
В себестоимость попала только цена поставщика. На дешёвых товарах доставка и подготовка легко дают +30–50% к закупке.
Решение: все расходы на поставку привязаны к приёмке и раскладываются на единицы товара.
3. Курс «на сегодня» вместо курса на дату оплаты
Пересчитали юани по текущему курсу. Себестоимость старых партий «поплыла», хотя деньги давно заплачены.
Решение: курс фиксируется для каждой партии на дату оплаты и дальше не меняется.
4. Комиссия маркетплейса внутри себестоимости
У одного товара получились разные себестоимости для WB и Ozon — сравнить площадки и посчитать склад уже нельзя.
Решение: себестоимость отдельно, расходы на продажу — в юнит-экономике.
Как Нитроселлер считает себестоимость по FIFO
В Нитроселлер себестоимость считается на складе автоматически, из тех же документов, которыми вы принимаете и отгружаете товар.
Партия на каждую приёмку
Каждая приёмка создаёт партию со своей себестоимостью. Отгрузки списываются с партий по FIFO — от старых к новым.
Закупка в юанях и долларах
Цену можно указать в рублях, юанях или долларах. В рубли она переводится по курсу из оплаты или по курсу ЦБ, сохранённому в приёмке.
Расходы к приёмке
Логистика, таможня, упаковка, тара, хранение, услуги — добавляются к приёмке и входят в себестоимость единицы.
Пересчёт задним числом
Уточнили цену или добавили счёт за доставку позже — себестоимость партии и всех отгрузок из неё пересчитается сама.
Частые вопросы о себестоимости и ФИФО
Метод ФИФО простыми словами — что это?
Чем ФИФО отличается от средней себестоимости и что выгоднее селлеру?
Что входит в себестоимость товара на Wildberries и Ozon?
Как посчитать себестоимость товара из Китая с учётом карго и курса юаня?
Включать ли комиссию, логистику и хранение маркетплейса в себестоимость?
Как распределить стоимость доставки на товары внутри одной партии?
Нужно ли ИП на УСН выбирать метод ФИФО?
Итоги
- Себестоимость — — все затраты до того, как товар готов к отгрузке: закупка, доставка, пошлины, маркировка, упаковка.
- Комиссии, логистика и реклама маркетплейса — — не себестоимость, а юнит-экономика.
- У каждой партии своя себестоимость — — даже при одной цене в юанях.
- ФИФО — списывает продажи с самых старых партий; метод меняет только момент, когда прибыль попадёт в отчёт.
- Главное — — один метод без перескоков и полные расходы в каждой партии.
Посчитайте честную себестоимость каждой партии
Партии, расходы к приёмке и FIFO-списание — прямо на складе. 7 дней полного доступа бесплатно.
Попробовать бесплатно